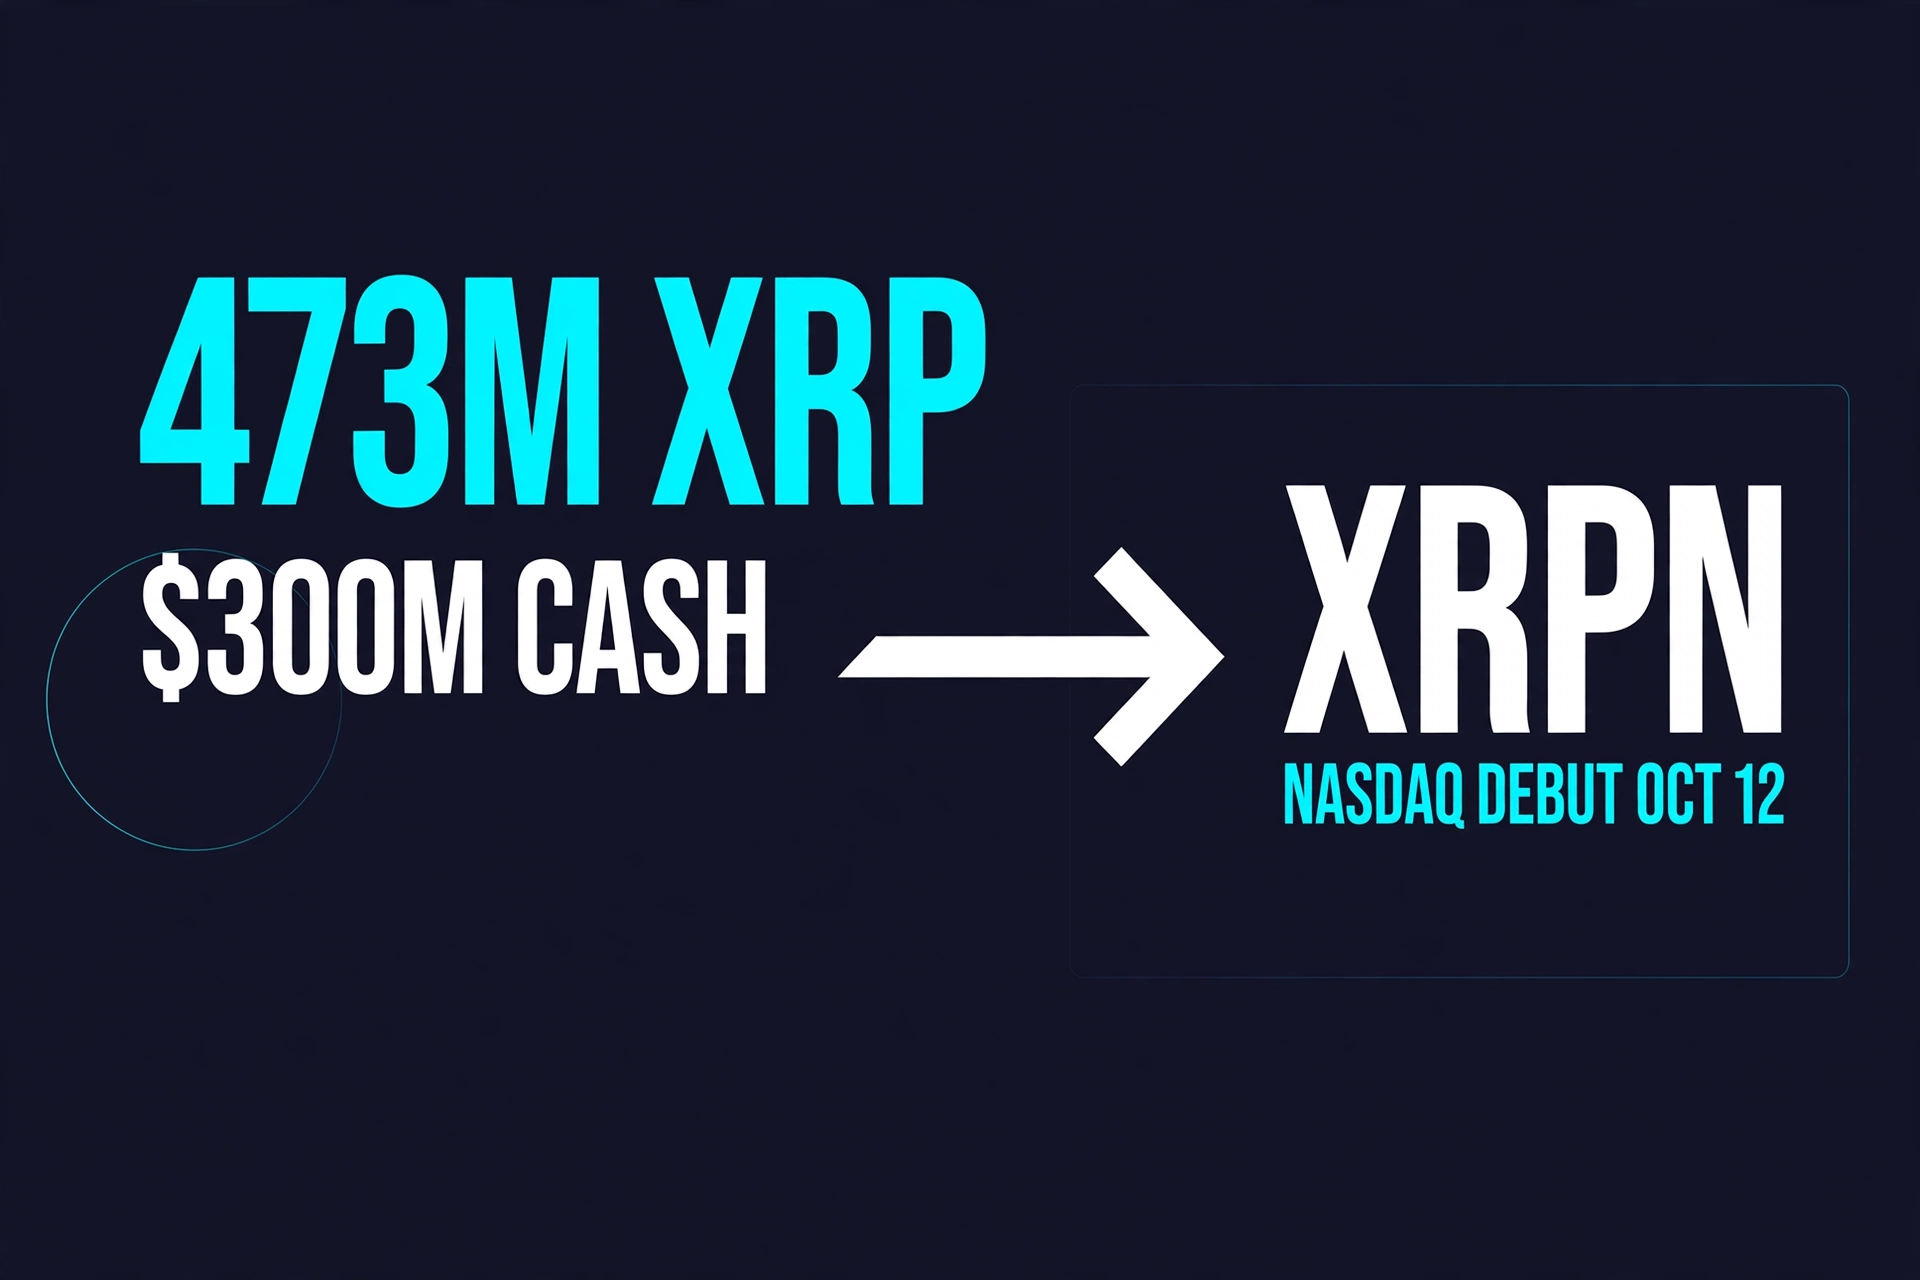
10월 12일 월요일 동부시간 오전 9시 30분 개장벨이 울리면 티커 XRPN이 거래를 시작하고, 크립토 트위터의 절반은 이를 “XRP의 나스닥 상장”이라고 부를 것이다. 아니다. 새로 상장하는 XRP 토큰은 어디에도 없다. 상장하는 건 에버노스라는 회사의 주식이다. 그 회사가 마침 4억 7,300만 XRP와 3억 달러 현금을 들고 있을 뿐이다.
주식 대 토큰. 이 구분은 이해하고 나면 이 스토리에서 가장 덜 흥미로운 부분이고, 트레이딩하기 전에 가장 정확히 짚어야 할 부분이다. 에버노스는 그냥 코인을 들고 있는 회사가 아니기 때문이다. 마이크로스트래티지를 잊혀진 소프트웨어 회사에서 세계 최대의 기업 비트코인 보유자로 바꿔놓은 그 플레이북, 월스트리트의 금융공학을 XRP에 이식하려는 지금까지 가장 야심 찬 시도다.
진짜 질문은 XRPN이 상장 첫날 급등하느냐가 아니다. 그 기계가 작동하느냐는 것이다.
XRPN Deal — CoinXsight Analysis
에버노스의 정체
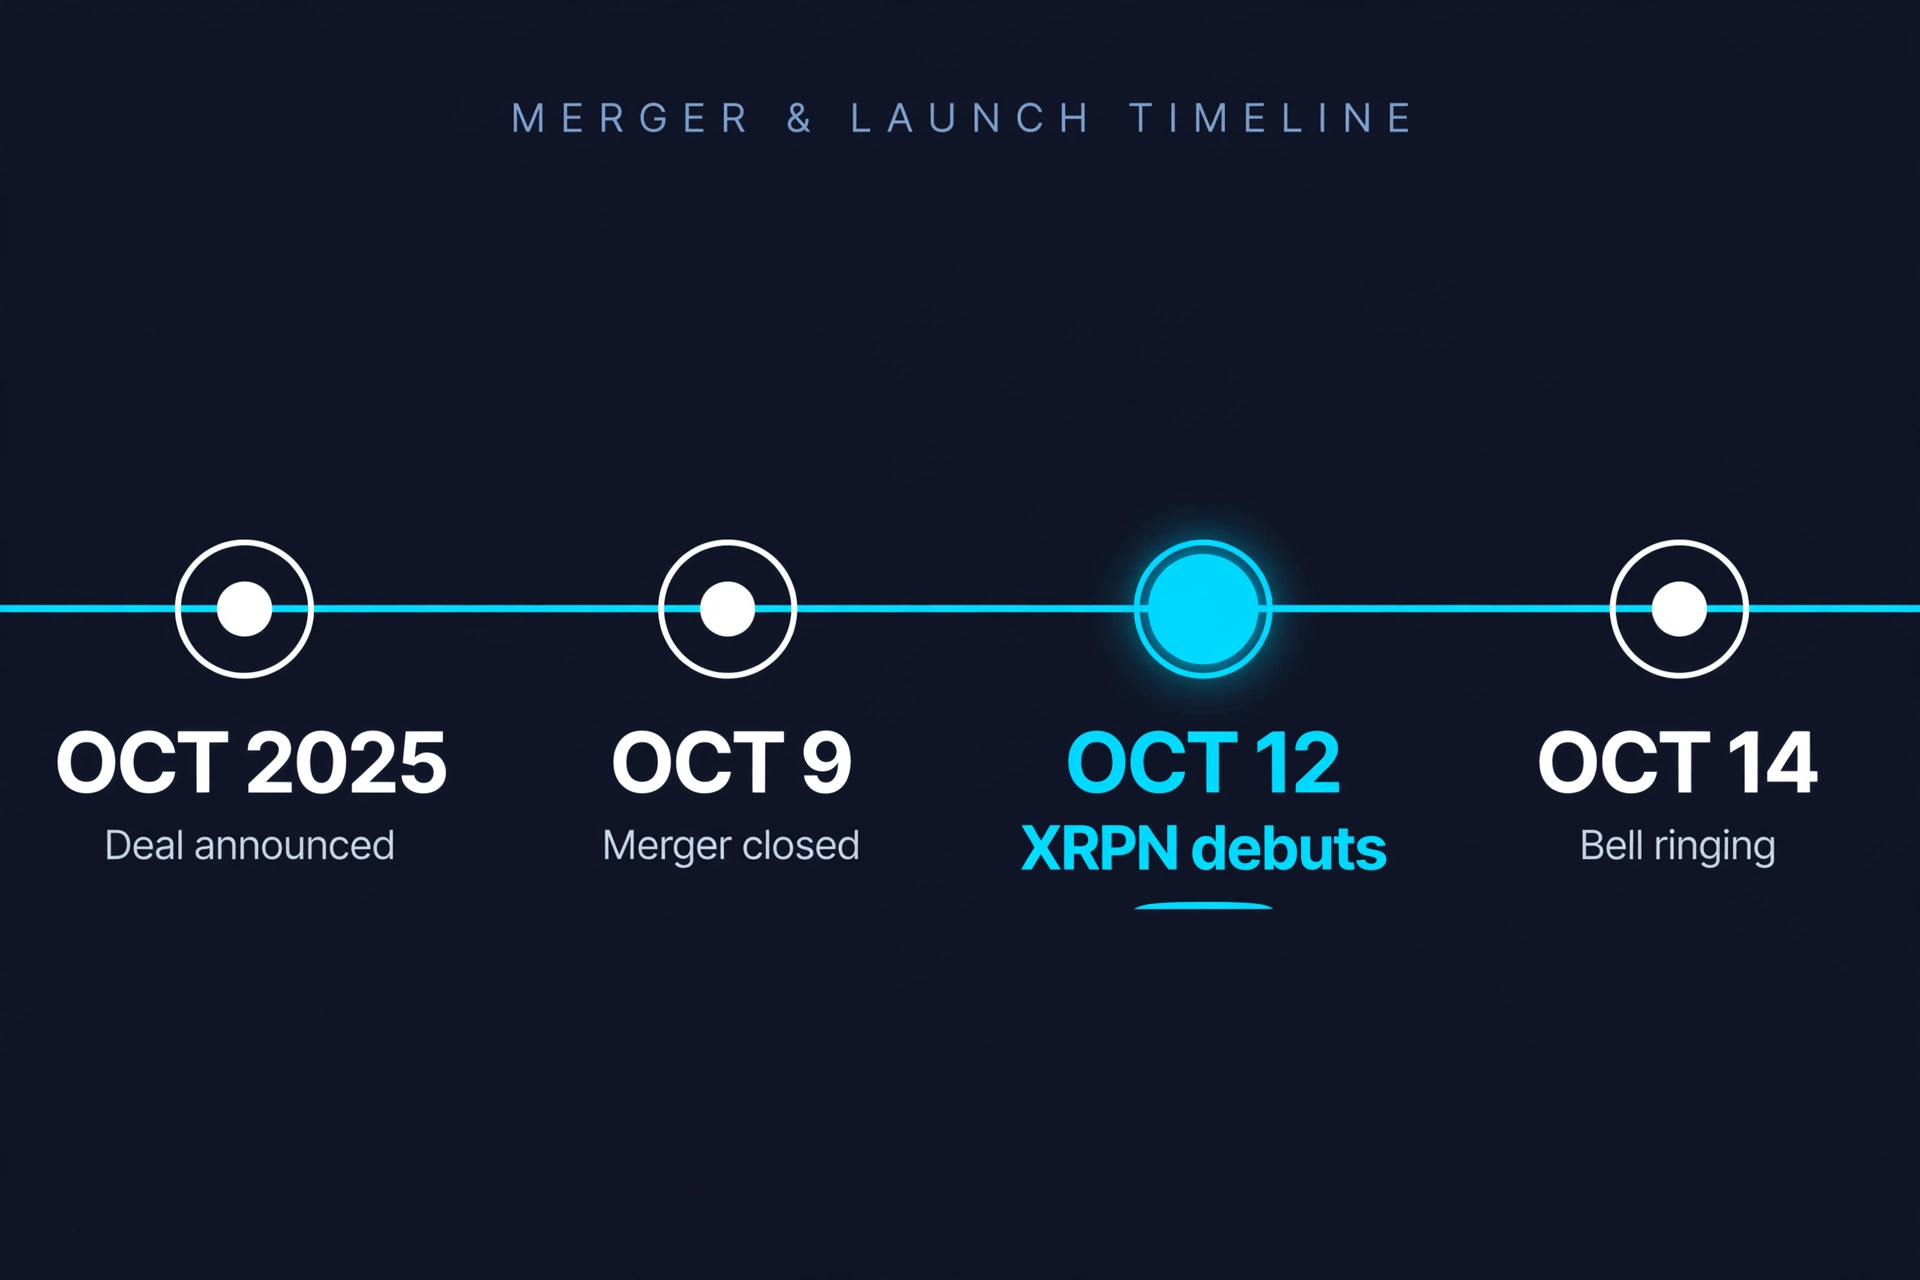
에버노스는 금요일인 10월 9일 아마다 애퀴지션 II(Armada Acquisition Corp II), 애링턴 XRP 캐피털이 스폰서한 SPAC과의 합병을 완료했다. 딜은 1년에 걸쳐 진행됐고, 2025년 10월 처음 발표됐으며, 9월 30일 아마다 주주 승인을 받았다. 보통주는 XRPN으로, 워런트는 XRPNW로 거래된다.
합병 완료 시점의 대차대조표: 약 4억 7,300만 XRP에 총 현금 약 3억 달러, 총 10억 달러가 넘는 출자 약속. 투자자 명단은 크립토 기득권 롤콜 그대로다. 리플 본사, 판테라 캐피털, 크라켄, SBI그룹, 애링턴 캐피털, GSR. CEO 아시시 벌라는 리플 임원 출신이다.
두 가지 뉘앙스가 중요하다. 첫째, 4억 7,300만 XRP는 시장에서 사 모은 게 아니다. 합병 전 거래를 통해 들어왔고, 대규모 현물 출자를 포함한다. 지난주에 누가 5억 개 XRP를 시장 매수한 게 아니다. 그 포지션은 수개월에 걸쳐 조용히 조립됐다. 둘째, 에버노스는 그 더미 위에 그냥 앉아 있지 않겠다고 못 박는다. 내세운 전략은 기관 대출, 유동성 공급, 블록체인 인프라 투자다. 수동적 금고가 아니라 트레저리를 중심으로 지은 운영 사업이다.
XRPN Timeline — CoinXsight Analysis
DAT 플레이북
에버노스가 무엇을 시도하는지 이해하려면 디지털자산 트레저리 플레이북을 알아야 한다. 그리고 그 시작은 마이크로스트래티지다.
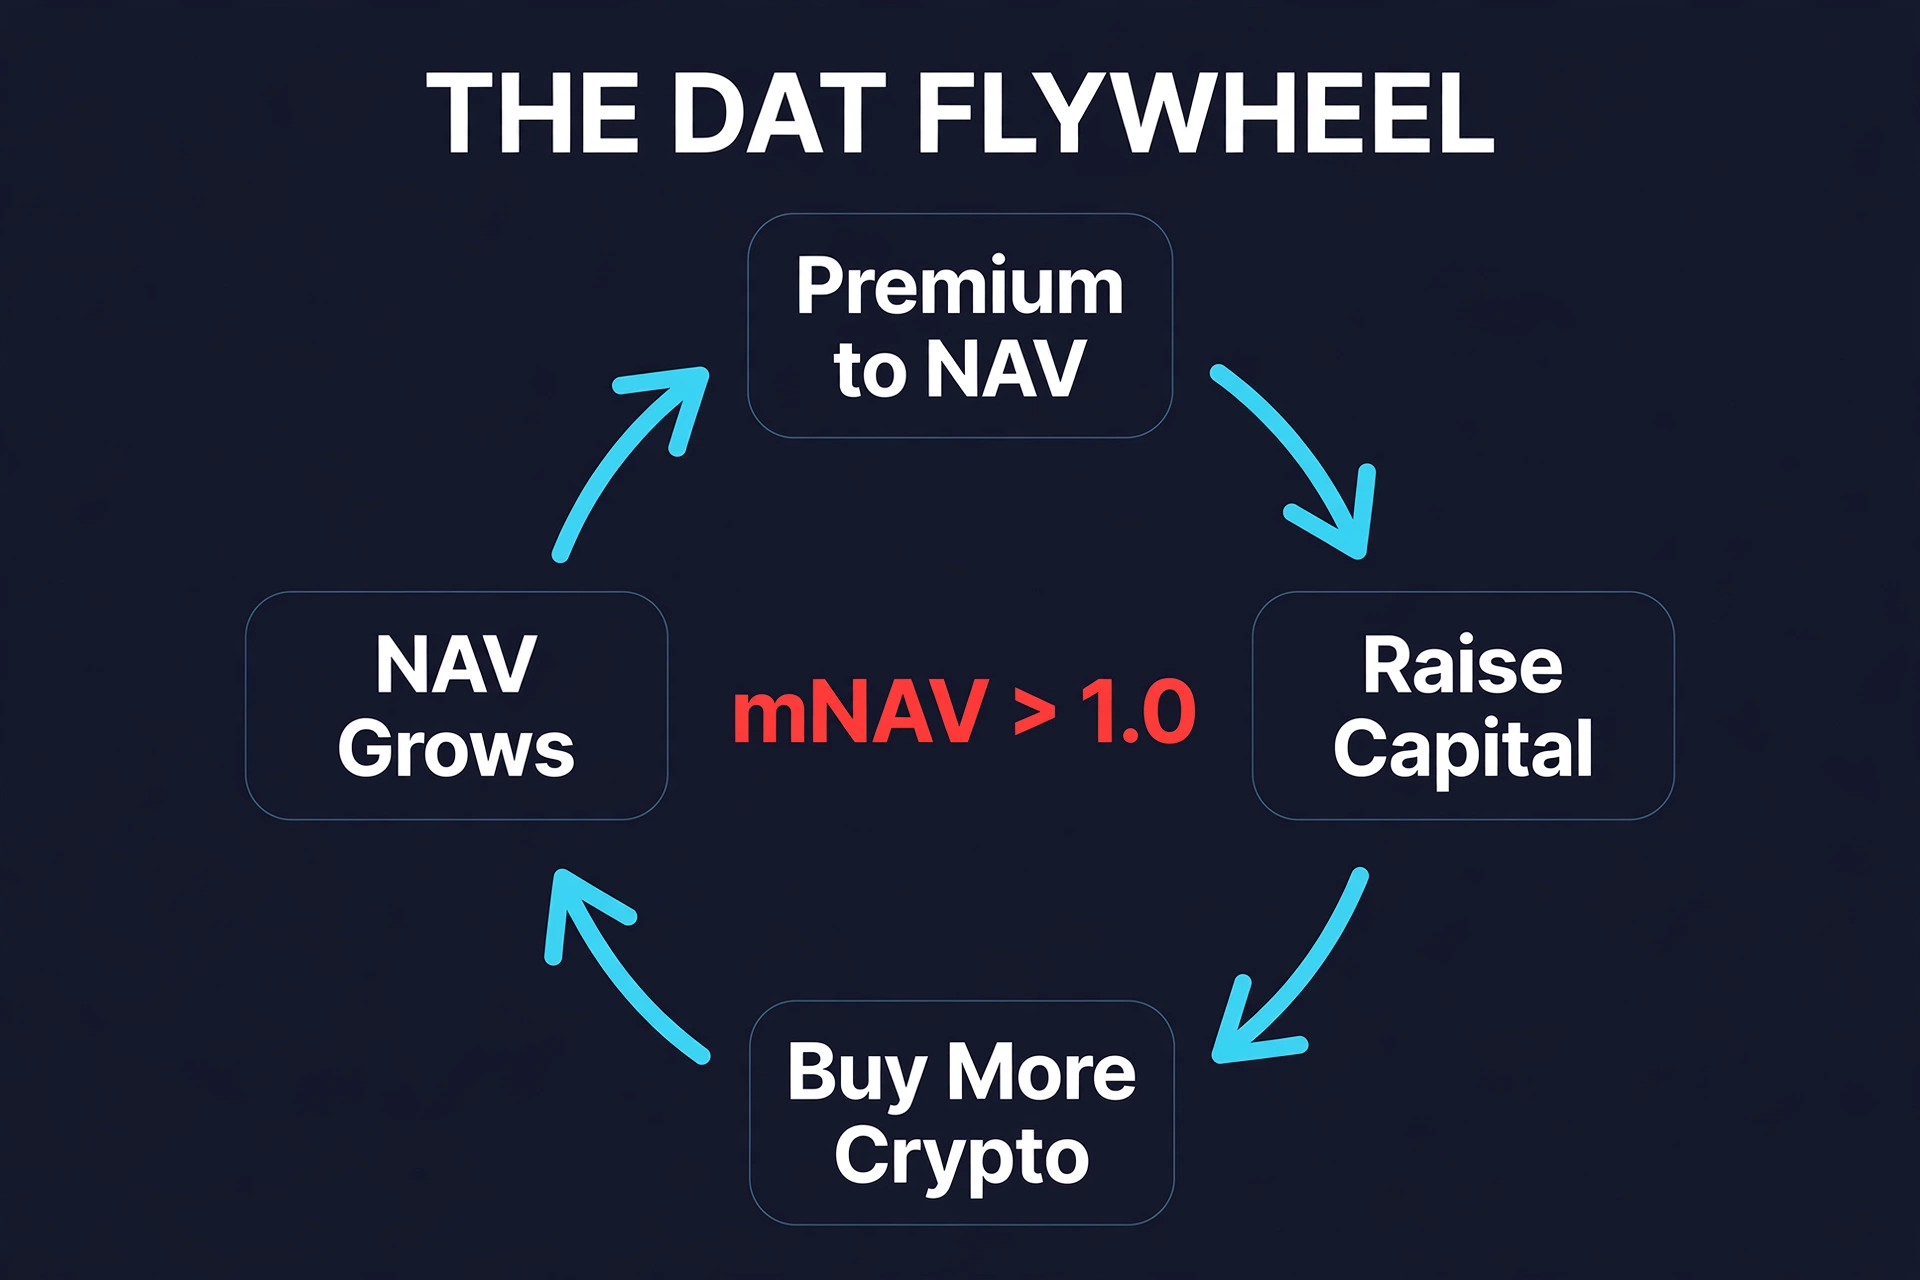
핵심 지표는 mNAV, 순자산가치 대비 배율이다. 회사 시가총액을 보유 크립토 가치로 나눈다. 결과가 1.0을 넘으면 시장이 래퍼에 프리미엄을 얹어주는 것이고, 밑이면 할인이다. 마이크로스트래티지, 지금은 스트래티지가 정석 사례다. mNAV는 2024년 11월 3.9배 근처에서 정점을 찍었다. 투자자들이 대차대조표상 비트코인 1달러당 거의 4달러를 지불했다는 뜻이다. 2026년 9월까지 0.81배로 붕괴했다. 19% 할인이다. 그 사이에 회사 역사상 처음으로 1.0 아래로 내려갔고, 우선주 배당을 위해 약 7,000 BTC를 매도했으며, “절대 매도하지 않는다”는 서약을 조용히 접었다. 그 기계는 멈출 때까지 작동한다.
그 프리미엄이 엔진이다. DAT가 NAV 대비 프리미엄으로 거래될 때, 부풀려진 가격에 신주나 전환사채를 발행해 크립토를 더 살 수 있다. 주당 자산 기반이 커지고, 그게 프리미엄을 정당화하고, 다음 증자가 가능해진다. 실무자들은 이를 플라이휠이라 부른다. 비판자들은 신뢰 게임이라 부른다. 둘 다 같은 기계를 묘사하고 있다.
구조는 현물 ETF와 달라서 양날의 검이다. ETF에는 설정·환매 메커니즘이 있다. 지정참가자들이 몇 시간 안에 프리미엄이나 할인을 차익거래로 없애 주가를 NAV에 고정시킨다. DAT에는 그런 장치가 없다. 프리미엄과 할인이 수개월씩 지속될 수 있고, 격렬하게 벌어질 수도 있다. 그게 트레이드다. ETF가 줄 수 없는 것을 대가로 NAV 변동성을 감수하는 것이다.
ETF가 줄 수 없는 건 주체성이다. DAT는 운영 회사다. 제로에 가까운 쿠폰으로 전환사채를 발행할 수 있고(마이크로스트래티지의 시그니처 무브다. 주식 옵션성을 원하는 채권 투자자들로부터 0% 금리로 수십억 달러를 조달했다), 보유 자산을 대출해 수익을 내고, 운영 사업을 인수하고, 시장 열광기에 맞춰 증자 시점을 조율할 수 있다. 에버노스의 “적극 운용” 언어와 대출 야망은 정확히 이 피치다. 우리는 금고가 아니라 사업이고, 그 사업은 XRP를 둘러싼 금융공학이다.
그래서 DAT는 ETF와 다른 주주층을 끌어들인다. ETF 매수자는 수동적이고 저비용인 노출을 원한다. DAT 매수자는 레버리지 걸린 적극 운용 베팅을 하는 것이다. 경영진이 토큰 자체 상승보다 주당 크립토를 더 빨리 불려줄 거라 믿기 때문에 프리미엄을 지불한다. 그 믿음이 유지되면 프리미엄은 합리적이다. 깨지면, 추락을 받아줄 차익거래자는 없다.
리스크는 역방향 플라이휠이다. 주가가 할인으로 미끄러지면, 증자는 헐값에 지분을 희석한다는 뜻이고, 그게 할인을 더 깊게 만든다. 이론이 아니다. 일본의 비트코인 DAT 메타플래닛은 237% 프리미엄이 10% 할인으로 붕괴했고, 주가는 12개월 만에 85% 하락했다. 이더리움 트레저리 샤프링크는 NAV 대비 31% 할인에 거래됐고, 주식 변동성은 기초자산의 11배였다. 트웬티원은 14개월 만에 47달러에서 5.50달러로 떨어졌다. 2026년 초 기준 상위 100대 트레저리 기업 중 약 40%가 보유 자산 가치 아래에서 거래됐다. 시장이 프리미엄에 대한 믿음을 거두는 순간, 그 기계는 스스로를 갉아먹는다. 에버노스의 10억 달러 약속은 부분적으로 이에 대한 방어다. 시장의 변덕을 견딜 만큼 깊은 자본 기반 말이다.
XRPN Catalyst — CoinXsight Analysis
강세론
뻔한 것부터. 지갑도, 프라이빗 키도, 해외 거래소도 건드리지 않는 XRP 규제 주식 노출. 토큰을 직접 보유할 수 없는 연기금과 RIA에게 XRPN은 실제로 살 수 있는 티커다. 누적 14억 달러 현물 XRP ETF 자금 유입 뒤의 기관 온램프 테제와 같은 논리다. XRPN은 그 위에 적극 운용 레이어를 하나 얹을 뿐이다.
다음은 “주당 XRP 늘리기” 위임이다. 에버노스가 실행한다면, XRP를 마켓메이커에 대출해 수익을 내고, 유동성을 공급하고, XRPL 인프라에 투자한다면, 각 주식은 XRP 표시 가치가 늘어나는 청구권을 대변한다. 벌라의 표현 “시간이 지남에 따라 주당 XRP를 늘리도록 설계된 전략”은 DAT 약속을 한 줄로 압축한 것이다. 달러 기준이 아니라 크립토 기준으로 네 지분이 복리로 불어난다.
후원자들은 신뢰 신호다. 리플이 자기 대차대조표를 이 딜 뒤에 세우는 건 자선이 아니다. 생태계 전략이다. 판테라, 크라켄, SBI. 이런 회사들은 실사를 깊게 한다. 그들의 존재가 성공을 보장하진 않지만, 숙제가 끝났다는 건 보장한다.
그리고 뉴스 플로우는 월요일에 끝나지 않는다. 에버노스는 10월 14일 나스닥 폐장 벨을 울린다. 상장 나흘 뒤다. 주류 금융 미디어 앞에 스토리를 두 번째 사이클로 내거는 것이다.
XRPN Flywheel — CoinXsight Analysis
약세론
이제 반대편이다. DAT 공동묘지는 붐비기 때문이다.
첫째, NAV 수학. 현재 가격 기준 에버노스 보유분, 4억 7,300만 XRP에 1.40달러면 약 6억 6,000만 달러, 현금 3억 달러를 더하면, 유형 NAV는 10억 달러 근처, 총 출자 약속은 10억 달러를 넘는다. XRPN이 프리미엄으로 데뷔하면 괜찮다. 회의론이 이겨서 할인으로 시작하면 플라이휠은 돌지 않는다. 그냥 10억 달러짜리 더미가 가만히 앉아 아무것도 벌지 못하고, 경영진은 “전략”에 현금을 태운다.
둘째, 레버리지는 양날이고 XRP가 그 레버리지다. 모든 DAT는 기초자산에 대한 레버리지 베팅이다. XRP가 30% 떨어지면 주식은 30% 떨어지는 게 아니다. 프리미엄이 동시에 압축되고, 주주는 이중 타격을 입는다. 1.40달러의 XRP는 사상 최고가 대비 61% 아래다. 트레저리는 하락장 한복판에서 조립되고 있다. 영리한 역발상 타이밍이거나, 10억 달러 들고 떨어지는 칼날을 잡는 것이거나.
셋째, 실행 리스크는 실재하고 구체적이다. 기관 대출과 유동성 공급은 보도자료에선 깔끔해 보인다. 실제로는 거래상대방 리스크, 스마트컨트랙트 리스크, 그리고 크립토 대출업체들을 끝장낸 종류의 폭발 사고를 의미한다. “적극 운용”은 약속이지 실적이 아니다. 공개 운영 회사로서의 에버노스는 이제 며칠 됐다.
넷째, SPAC 상장 역학. 워런트(XRPNW)는 오버행을 만든다. 워런트가 행사될 때마다 신규 주식이 유통 물량을 희석시키고, 워런트 보유자는 강세에 매도하는 경향이 있다. 화제성 높은 상장의 첫날 거래는 신봉자가 아니라 플리퍼가 지배한다. SPAC 스폰서의 프로모트 주식 락업 해제를 더하면, 개장 초기 몇 주간은 트레저리 테제와 무관한 기계적 매도 압력이 나올 수 있다. 시초가는 모델의 건전성이 아니라 주식의 수급을 말해줄 것이다.
다섯째, 가장 과소평가된 것. 집중도다. 에버노스의 에쿼티 스토리 전체가 XRP다. 단일 자산, 단일 생태계, 리플이 해소하는 데 5년이 걸린 단일 규제 오버행. 마이크로스트래티지는 최소한 비트코인 베팅 아래에서 현금흐름을 내는 소프트웨어 사업이 있었다. 에버노스의 “사업”은 아직 실행하지 않은 전략이고, 아직 운영하지 않은 시장이고, 공개 회사로 일한 지 며칠 된 팀이다. 10억 달러 약속은 시간을 사준다. 실적을 사주진 않는다.
하나 더 곱씹을 숫자. 에버노스는 작년 말 XRP 포지션 조립에 약 9억 4,700만 달러를 쓴 것으로 전해진다. 2월까지 그 더미의 가치는 약 4억 4,600만 달러였다. 주식 상장도 전에 50%가 넘는 미실현 손실이다. 이 수치는 단일 매체의 보도에서 나온 것이니 독립 확인된 사실이 아니라 귀속된 수치로 다뤄야 한다. 하지만 정확하다면, XRPN은 트레저리가 이미 물려 있는 상태로 데뷔하고, 시초가 평가는 그 출발점을 흡수해야 한다.
XRP를 실제로 움직이는 것
이제 규율 있는 질문이다. 이 중 XRP를 사는 게 무엇인가.
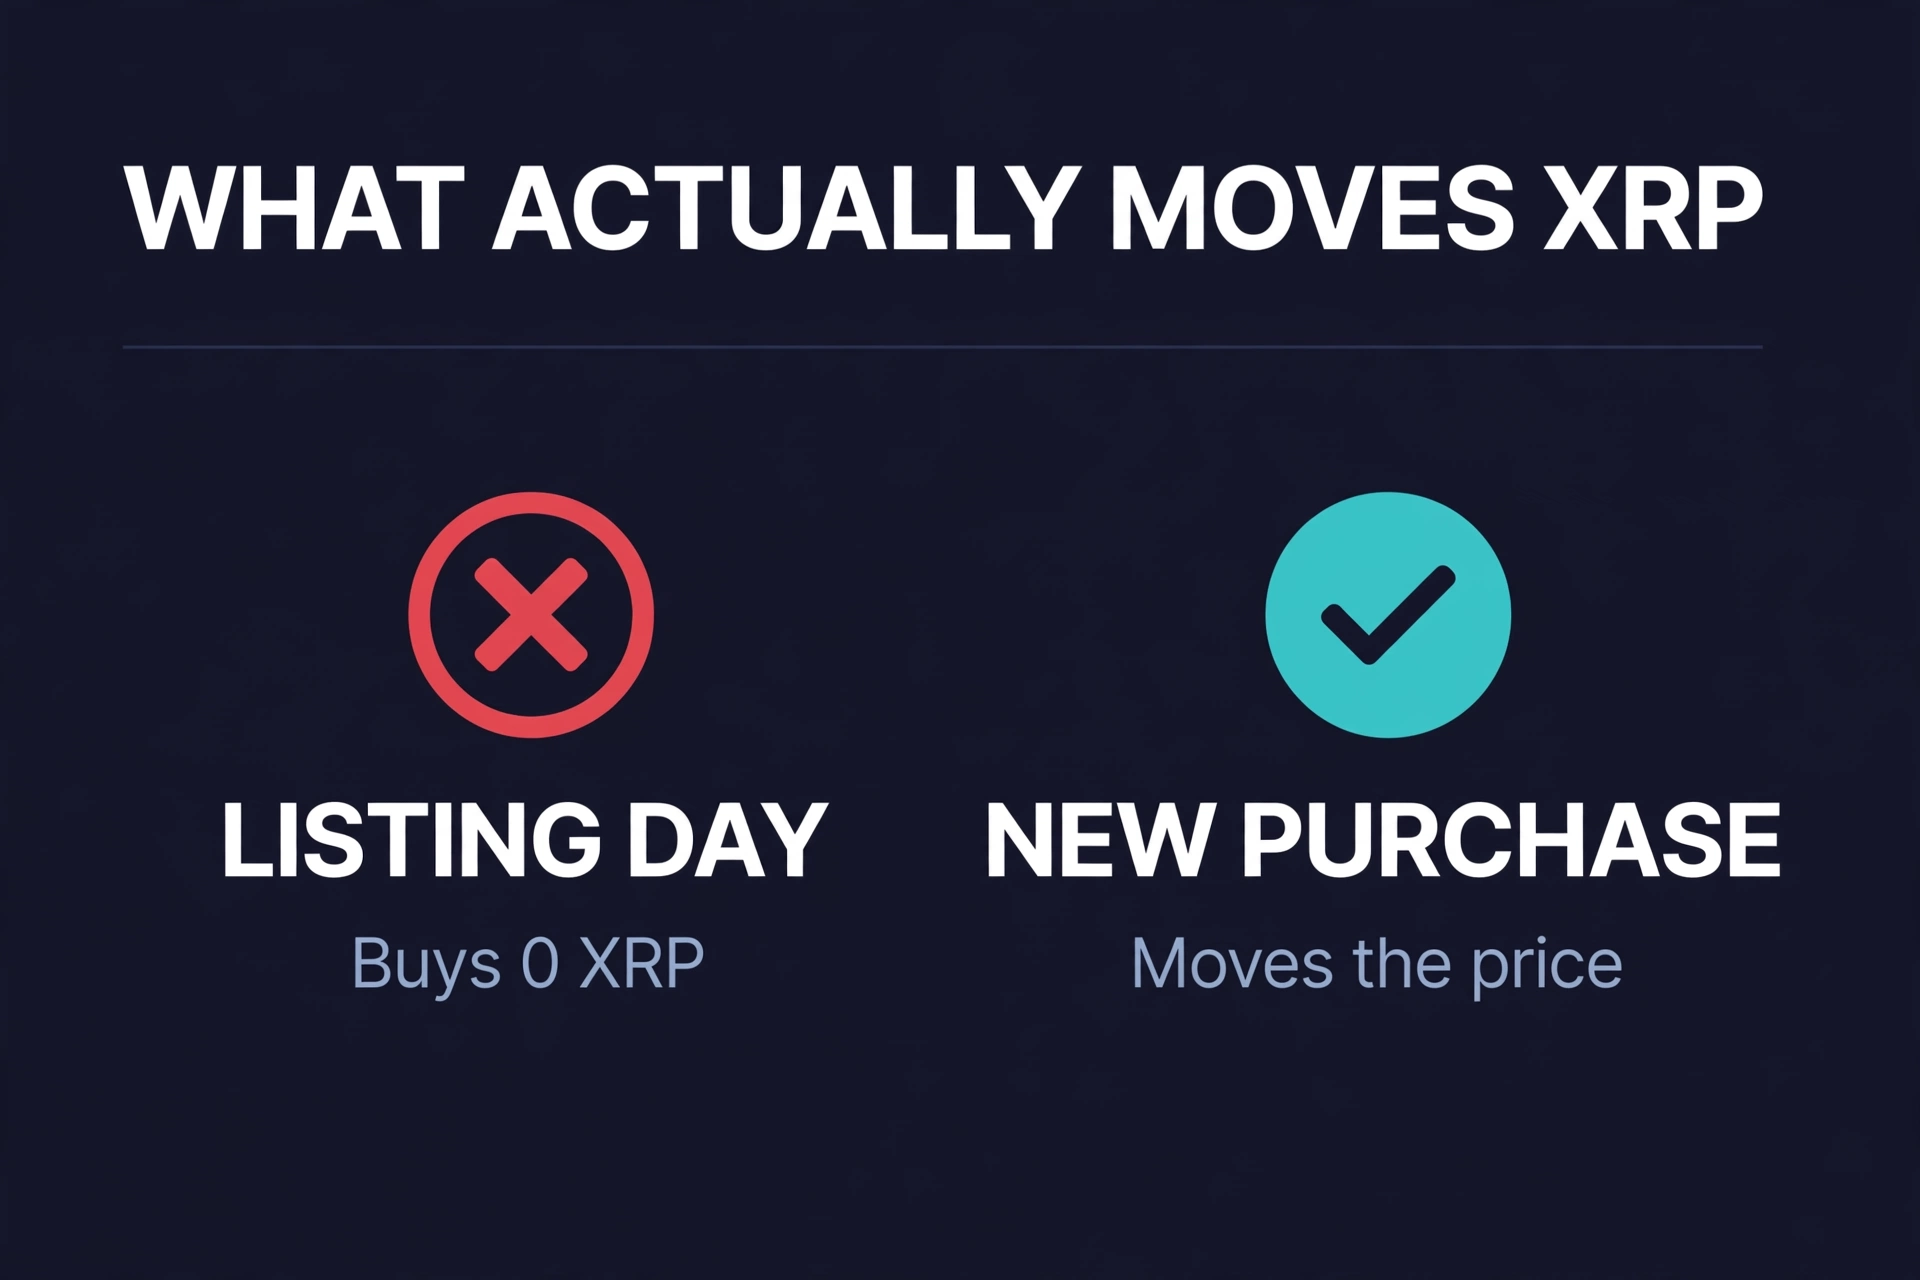
상장 자체: 없다. 4억 7,300만 XRP는 이미 조립됐다. 월요일 벨이 수요를 1코인도 더하지 않는다. 데뷔에서 현물시장 급등을 기대하는 사람은 래퍼와 자산을 혼동하는 것이다.
XRP를 움직일 것: 에버노스가 추가 트레저리 매입을 발표하는 것이다. 그 3억 달러 현금이나 향후 증자로 자금을 조달해서 말이다. 그게 전달 메커니즘이고, 전적으로 경영진 재량이다. 티커가 아니라 8-K를 봐라.
2차 효과는 실재하지만 느리다. XRPN이 지속 프리미엄으로 거래되면 XRP에 대한 DAT 모델이 검증되고 모방자들이 나온다. 분기가 아니라 분기 단위로 더 많은 트레저리, 더 많은 구조적 수요다. 할인으로 폭락하면 반대 신호가 나간다.
그리고 10월 14일 벨은 심리지 실질이 아니다. 하지만 심리가 크립토를 움직인다. XRP가 약한 시장에서도 1.40달러를 지키고 있는 시기에, 일주일 안에 XRP 관련 스토리의 미디어 사이클이 두 번 돈다는 건 포지셔닝을 바꿀 수 있는 종류의 관심이다.
맺음말
티커와 의식을 걷어내면, 에버노스는 단순한 테제에 대한 10억 달러짜리 베팅이다. 월스트리트가 XRP 노출을 간절히 원해서 규제 래퍼에 프리미엄을 얹어줄 것이고, 유능한 팀이 그 래퍼를 토큰 자체보다 빠르게 불려줄 수 있다는 것.
마이크로스트래티지가 비트코인에 걸었던 베팅과 같은 베팅이다. 이제 XRP로 포팅됐고, 기관급 후원자와 적극 운용이라는 변주가 붙었다. 이 모델은 재산을 만들었고 낙관론자들을 묻었다. 월요일 시초가는 에버노스가 어느 쪽인지 말해주지 않는다.
말해줄 건 시초 입찰가다. XRP가 나스닥 상장 대차대조표 안에 속한다는 아이디어에 시장이 첫날 얼마의 프리미엄을 매기는지. XRP 보유자에게 중요한 건 그 숫자다. 주가가 아니다. 프리미엄이다. 프리미엄이 이 기계가 작동하는지에 대한 시장의 투표이기 때문이다.
Principal AI & Quantitative Researcher·Deep Alpha Engine Labs
Ph.D. in Computational Statistics. Leads machine learning architecture, regime-switching detection, and automated execution systems at CoinXSight Labs.
QUANTITATIVE SUITE // DEEP ALPHA ENGINEACTIVE
BTC/USDT // LIVE SCANNER
CONFLUENCE 93
LIVE SPOT PRICE$83,908.89STRONG_BUY
TP2
$89,725.68
+6.94%
TP1
$86,233.44
+2.77%
ENTRY
$83,905.28
ZONE
SL
$82,741.19
-1.39%
Auto-detect Order Blocks, Fair Value Gaps and risk-adjusted DCA ladders in < 5s.